同样是百万吨级的尿素招标,四个月前印度买一吨要掏959美元,如今只用390美元,中间的差价,全是被中国的出口节奏搅动的。
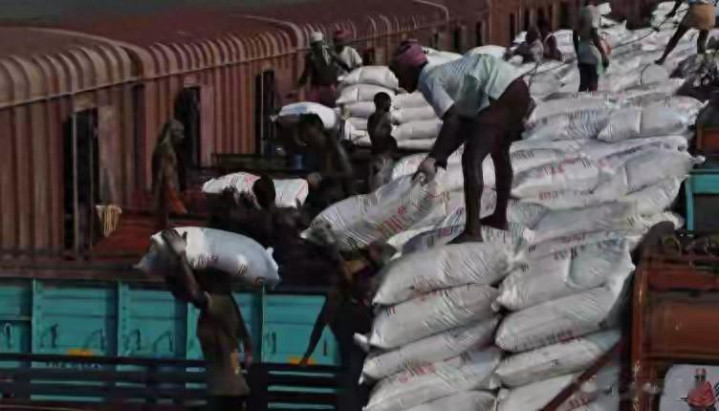
8月27日彭博社的消息让全球化肥圈都愣了一下:印度国企RCF最新一轮170万吨尿素招标,中国供应商预计拿下至少120万吨,占比超过六成,要求9月24日前全部装船。
很多人第一反应是懵的。今年春耕那阵子,印度急得满世界找肥,中国企业集体不出手;怎么到了夏末秋初,反倒大手笔放货了?
要读懂这一手,得把日历倒回去看。
先看四个月前那笔账。
今年2月底中东冲突升级,霍尔木兹海峡陷入事实性关闭,全球约三成的海运化肥贸易被卡在这条水道上。
印度的短板恰好在这里。它每年要进口700到900万吨尿素填补缺口,传统货源八成走中东气头路线,而中国78%以上的尿素产能靠煤化工,压根不依赖霍尔木兹。
危机一来,印度成了全球最慌的买家。4月它通过IPL紧急招标250万吨,二十多家全球供应商挤进来抢生意,唯独不见中国企业的身影。
结果西海岸成交价935美元一吨,东海岸959美元,几乎是平时价格的翻倍。
再看8月这一单。
同样170万吨盘子,东海岸最低报价390.25美元,西海岸393.65美元,超过130万吨的报价压在400美元以下。
四个月,价格掉了六成。有人说这是中国"神来之笔",也有人说是反制博弈。我的看法更朴素:这既不是报复,也不是松绑,而是一套运行多年的制度,按季节自动出牌的结果。
拆开看三层逻辑就明白了。
第一层:配额这道总闸门没变过。
2026年全年尿素出口配额锁定在330万吨,国营297万吨、非国营33万吨,比2025年的近490万吨缩了近三成,只占国内总产量的5%以内。
而国内全年预计产量高达7650万吨,其中6600万吨明确划给农业。也就是说,95%的产能从一开始就被锁死在国内,这个盘子从来没松过。
第二层:配额不平均分配,而是跟着农时走。
3到4月是国内春耕追肥的刚性高峰,那时候暂停发放新配额、小包装出口直接禁掉,连外交部面对提问都只回一句"建议向主管部门询问",一个字没松口。
同期国际尿素质优价高,印尼离岸价一度冲到每吨4800元以上,国内出厂价还不到1900元,价差超过两倍。换别的国家早就敞开了卖,中国就是不动。
不卖的理由很硬气:一旦敞开,中间商逐利外流,最后买单的是国内农民和粮价。这笔账,谁都不敢赌。
第三层:淡季才是出口的窗口。
6到8月,国内农需比旺季下滑四到五成,日产量却维持在20万吨以上,库存每月净增90多万吨,价格一路往成本线压。
这时候不放货出去,国内市场自己就先撑不住了。5月底第二批配额落地,窗口期精准卡在6月到10月,6月只许用掉一半额度,7月出口量瞬间冲到40.3万吨,是6月的57倍。
把这套节奏连起来看:春耕封闸保粮价,淡季放量疏库存,国际高价不追、国际低价不砸,每一步都在自己的节拍上。真正值钱的不是这120万吨,而是"什么时候卖、卖多少、卖给谁"这三个决定权,从来没离开过国内。
再往深一层看,有个结构性优势常被忽略。
全球尿素主要出口国走的是气头路线,原料就是天然气。霍尔木兹一堵,卡塔尔、伊朗的化肥厂自己都断气减产,想帮印度也帮不上。
中国走煤头,这条路线在全球化肥危机里等于自带防火墙。也就是说,中国的产能不靠中东局势吃饭,这种稳定性本身就是筹码。
对印度来说,这一课来得不算冤。
过去几年它在经贸上一直想搞"去中国化",结果发现关键农资绕来绕去,全球能稳定拿出百万吨现货、航线又不经过霍尔木兹的,只有中国。
而且这次出手的时间点也很微妙。8月25日中印边界特别代表第25次会晤刚在北京结束,两天后彭博社的消息就出来了;同期美国对印度商品加到50%的全球最高关税。
印度一边被美国薅,一边在化肥上被高价卡脖子,回头找中国补货,顺理成章。这种时候放货,既是淡季的正常操作,也是一次不需要多说话的态度表达。
不过话得说回来,也别把这单生意吹过头。
这120万吨是本轮招标的一次性现货合同,不是长期供货框架。印度此前正式照会过中方,希望单独划一块固定额度长期供应,这个诉求没有拿到应允,中国的配额是面向全球缺肥国家的普惠盘子,印度没拿到什么"优先国"身份。
四季度国内秋播一启动,配额随时可以再收紧。到那时,印度手里的这张牌,又得看别人的脸色。
化肥筹码再重,也撬不动结构性的地缘分歧。印度奉行实用主义,缺肥时找中国买,不代表它在边境、在关税、在产业链上会松口。一旦中东航道恢复、天然气供应回正,它大概率又走多元化采购,把对华依赖往下压。
所以看清这局棋的关键,不是"卖与不卖"的姿态,而是背后那条从煤炭、产能、农时到配额的完整链条。链条在,主动权就在;链条断了,再多话术都白搭。
真正让一个国家在博弈桌上坐得住的,从来不是嗓门,是手里攥着别人拿不走的东西。
您觉得,等中东航道恢复后,印度还会继续从中国买尿素吗?评论区聊聊您的判断。
凯丰配资提示:文章来自网络,不代表本站观点。